

Servicios Personalizados
Articulo
 Articulo en PDF
 Articulo en XML
 Referencias del artículo

 Traducción automática
 Enviar articulo por email
Indicadores
Links relacionados
 Citado por SciELO
 Similares en SciELO
Bookmark
Revista de Investigación Scientia
versión On-line ISSN 2313-0229
Rev Inv Sci v.3 n.1 Cochabamba oct. 2014
ARTÍCULOS
Incremento de las recaudaciones tributarias en Bolivia
Ruben Choque Mamani
Resumen
El presente artículo tiene como propósito revisar las estadísticas de los ingresos tributarios en Bolivia en los últimos años y analizar su comportamiento, ya que en el marco internacional, llama la atención su crecimiento inédito.
Palabras clave: Ingresos tributarios, tecnologías, desarrollo.
Planteamiento previo
En los últimos años, los tributos se constituyen, la principal fuente de financiamiento del Estado, haciendo que se dependa menos de recursos externos, para impulsar el desarrollo económico y social. Entre 2006 y 2013 fue financiada en promedio un 70% con recursos internos. En 2013, la inversión pública ejecutada llegó históricamente a $us 3.781 millones, de los cuales 82% fueron capitalizados con recursos internos y solo 18% con recursos externos.
Desde el 2006, que se tuvo un ingreso de Bs 6.379 millones, fue incrementándose año tras año, hasta llegar a Bs 45.839,5 millones en 2013, 22% por encima del registrado en 2012, producto del dinamismo de la economía, impulsado por la demanda interna, y como resultado de la política tributaria aplicada, las acciones de control, promoción, y modernización de los sistemas informáticos para el pago de los impuestos.
Las cifras que se muestran a continuación, muestran cómo ha mejorado la economía en el Estado Plurinacional de Bolivia
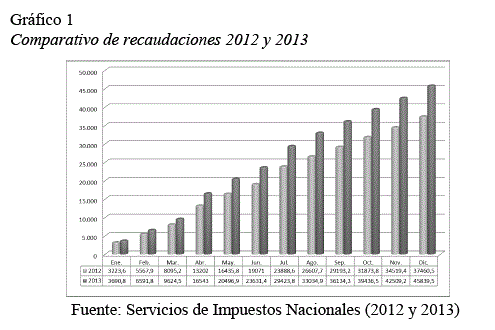
El resultado es reflejo del dinamismo y buena marcha de la economía boliviana y las tareas desarrolladas por el SIN mediante la adopción de herramientas tecnológicas que facilitan el pago de impuestos.
Fuentes de financiamiento del Estado
La importancia de los recursos tributarios tiene un carácter cuantitativo debido a que constituyen una de las principales fuentes de ingresos de los Tesoros Públicos (Garcia, 2011). Por otra parte tiene un carácter cualitativo, porque a través de su creación se puede llevar a cabo políticas gubernamentales en materia económica, social y ejecutar decisiones fiscales respecto a determinadas exigencias sociales (Ayala, 2007).
En Bolivia la recaudación tributaria es aproximadamente el 80% del total de ingresos anuales que percibe el Tesoro General del Estado. Otras fuentes son la ayuda financiera internacional o Crédito Externo, también el Crédito Interno por la venta de bonos del tesoro, que se denomina en la actualidad Tesoro Directo, y finalmente la emisión monetaria (Ayala, 2007).
Estos financiamientos son obtenidos con dos fines principales: Inversión Pública, que consiste en construcción de puentes, carreteras, caminos, infraestructura para el buen servicio de los ciudadanos hospitales, escuelas, aeropuertos, edificaciones, etc. El segundo fin es el Gasto Público, que consiste en el pago de salarios en educación, salud, seguridad, etc. Todo esto permite el desarrollo de un país.
El sistema tributario boliviano
El sistema está compuesto por tres entidades que determinan la buena gestión de los recursos provenientes de la ciudadanía, mediante los tributos. La primera es la Política Tributaria, que define la estrategia y los lineamientos para la obtención de recursos para el Estado a través de tributos. La segunda es la Legislación Tributaria, que instrumenta la Política Tributaria a través de Leyes y Decretos y normas regulatorias. La tercera es la Administración Tributaria, que aplica la Legislación Tributaria facilitando al contribuyente el pago de sus impuestos, velando por la correcta aplicación de las normas legales en vigencia (Benítez, 2011).
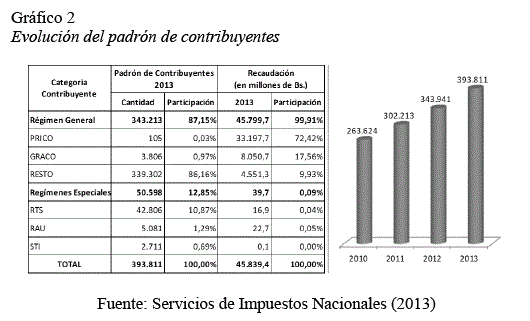
Los contribuyentes se clasifican en dos grandes grupos: El Régimen General (Principales Contribuyentes PRICO, Grandes Contribuyentes GRACO y RESTO) y el Régimen Especial (Régimen Tributario Simplificado RTS, Sistema Tributario Integrado STI y Régimen Agropecuario Unificado RAU).
En la gestión 2013, los contribuyentes PRICO concentraron el 72,42% de la recaudación total, a pesar de que representan el 0,03% del Padrón Nacional de Contribuyentes. Inversamente los contribuyentes RESTO, que constituyen la mayor parte del Padrón Nacional de Contribuyentes (86,16%), pero su aporte no fue tan relevante, ya que alcanzó solo el 9,93% de los ingresos. En el caso de los Regímenes Especiales, en la gestión 2013 ratificaron su aporte del 0,09% de la recaudación, a pesar de concentrar al 12,85% del Padrón Nacional de Contribuyentes. (SIN, 2013).
El Padrón Nacional de Contribuyentes, registra hasta diciembre de 2013 a 393.811 contribuyentes activos habilitados. Esta cifra supera el 14,5% logrado el 2012.
La administración tributaria
Bolivia está representada por el Servicio de Impuestos Nacionales (SIN) que mediante Ley 2166 de diciembre de 2000 es institucionalizada. La Visión del SIN menciona: "Somos una institución transparente, innovadora con valores, con compromiso e interés social que facilita el pago de impuestos y contribuye a la construcción de una Cultura Tributaria" (PEI-SIN, 2011-2015).
La Misión del SIN, concordante con su mandato legal, es la siguiente: "Proveemos al Estado de los recursos generados por impuestos nacionales, contribuyendo a mejorar la calidad de vida y el Vivir Bien de las bolivianas y bolivianos" (PEI-SIN, 2011-2015).
Los Principios y Valores que rigen el accionar del SIN están constituidos en PEI-SIN (2011-2015) de la siguiente manera:
Principios. Ama llulla, Ama quilla, Ama suwa, Capacidad Recaudatoria, Proporcionalidad, Igualdad, Progresividad, Economía- Economicidad, Sencillez administrativa, Universalidad y Control.
Valores. Compromiso, Transparencia, Honestidad, Innovación, Calidez, Responsabilidad, Competencia, Ética, Resultados, Eficiencia, Publicidad, Legitimidad, Legalidad, Imparcialidad, Igualdad, Calidad.
Los objetivos estratégicos propuestos en su PEI-SIN (2011-2015), son las de ampliar el universo de contribuyentes, disminuir la evasión y la mora tributaria y reforzar el cumplimiento voluntario de las obligaciones tributarias con mayor cultura tributaria y seguridad en las fronteras.
Cinco son las políticas adoptadas por el SIN mencionadas en el PEI-SIN (2011-2015), para el cumplimiento de los objetivos estratégicos mencionados anteriormente y que detallamos a continuación:
1. La política de generación de ingresos,
2. La política de fortalecimiento institucional,
3. La política de cultura tributaria,
4. La política de comunicación
5. La política de mej oramiento de procesos
Todas ellas también mencionadas en el PEI-SIN (2011-2015). Estos permiten simplificar los procesos y procedimientos internos, agilizar trámites, cumplir metas y atención a los clientes, mediante uso de tecnologías informáticas modernas acordes al desarrollo de la imagen institucional del SIN, en el marco del proyecto MASI.
Cultura tributaria
Según la CEPAL (2012), la naturaleza de los contribuyentes generalmente suele ser la informalidad, por lo que existe un alto nivel de incumplimiento a los deberes formales, ocasionando distorsiones en la equidad distributiva, presentando claras pruebas de que el sistema tributario influye sobre el tamaño de la economía informal.
El SIN desarrolla acciones con el propósito de fomentar, sensibilizar e incentivar la formación de conciencia y cultura tributaria, con la finalidad de lograr una contribución tributaria responsable, oportuna y correcta. En este sentido, busca crear actitudes y prácticas favorables que permitan que la población cumpla con sus deberes y obligaciones en el ámbito tributario.
En pasados años estuvieron dirigidas a diferentes grupos de la sociedad, difundiendo campañas publicitarias a través de medios masivos. En la actualidad se ejecutan talleres de sensibilización a nivel nacional, los cuales están orientados a estudiantes, docentes y ciudadanía en general, mediante Ferias de Cultura Tributaria, Jornadas de Actualización Tributaria para estudiantes de Institutos y Universidades del área Contable y/o Comercial, para que obtengan conocimientos que les permitan un óptimo desempeño profesional.
Las Jornadas Artísticas con actividades lúdicas pedagógicas: títeres, teatro, juegos y murga ayudan en la conciencia y la cultura tributaria. Además se utiliza diferentes medios e insumos, como las audiovisuales y la difusión de mensajes con alcance masivo con las nuevas tecnologías de comunicación, y con el fin de llegar a diferentes públicos, se diseñó un Sitio Web específicamente de Cultura Tributaria (http://www.impuestos.gob.bo/culturatributaria) las que dan a conocer contenidos de carácter educativo, el uso las redes sociales (https://www.facebook.com/sinbolivia), como una herramienta fundamental de comunicación, dando a conocer valores, principios, derechos y obligaciones ciudadanas, relacionadas al cumplimiento de deberes tributarios (SIN, 2013).
Todas las publicaciones con contenidos relevantes, explicados en un lenguaje sencillo y accesible para los diferentes públicos, estas resaltan la importancia del pago de impuestos, los beneficios de la recaudación y los trámites tributarios, entre otros aspectos.
Presión tributaria
No todos los sujetos obligados cumplen con las obligaciones exigidas por la legislación tributaria en tiempo y forma, dando lugar al nacimiento de un ilícito tributario, conducta que podrá ser retribuida con sanciones de carácter administrativo, penal o civil, de acuerdo a su gravedad. Efectivamente, el incumplimiento o violación de la ley constituye lo que se ha denominado "ilícito tributario" (Ríos, 2008).
En este sentido, entendemos por deberes formales, aquellas obligaciones jurídicas impuestas a los contribuyentes, responsables e incluso terceros para que desarrollen un accionar propio que le permita a la Administración Tributaria acceder al conocimiento y ejecutoriedad de los tributos; por lo que las infracciones a dichos deberes suelen consistir en omisiones o actividades que denotan el peligro de una merma en la recaudación fiscal (Villegas, 2002).
Es así que la Administración Tributaria, en estas políticas respecto a la lucha contra la evasión y fraude tributarios, también adoptó otras medidas importantes para reducirlas, aplicando desde el año 2013, la nueva normativa tributaria que sanciona con mayor rigurosidad los delitos de comercialización y falsificación de facturas, con una pena privativa de libertad de 2 a 6 años, y que establece sanciones progresivas hasta llegar a la clausura.
El 2013, el SIN realizó un total de 33.251 intervenciones, de las cuales 14.914 negocios fueron clausurados y 18.337 se adhirieron a la figura de convertibilidad. Por este concepto se recaudó Bs 10,5 millones. En las medidas preventivas, 2.940 bienes fueron embargados, hipotecados y anotados, de los que 1.377 son inmuebles, 1.214 vehículos y 349 otros bienes de contribuyentes deudores. El Alto registra los mayores embargos a nivel nacional, le siguen Cochabamba, La Paz y Beni (SIN, 2013).
La administración tributaria somete a los contribuyentes a una fuerte presión tributaria, evitando ilícitos tributarios (contravenciones y delitos), estas son sancionadas con clausuras y/o su equivalente, mediante frecuentes operativos en la actualidad. Además destacamos el uso de la tecnología, para reducir y controlar los deberes formales dispuestos por ley, permitiendo un incremento constante en las recaudaciones tributarias.
En la gestión 2013, a través de los diversos procesos que llevó adelante el área de Fiscalización, se lograron ejercer un mejor control sobre los contribuyentes. El número de casos de fiscalización ejecutados aumentó en un 33,1%, respecto a 2012, ascendiendo a un total de 104.139 fiscalizaciones, lo que contribuyó a generar una mayor sensación de riesgo en la población. En términos de la planificación anual también se amplió la cobertura de sectores a investigar, con énfasis en el control de 17 actividades económicas con importancia fiscal. Asimismo, se superaron las metas de cumplimiento, tanto en la ejecución de casos como en los montos programados de recaudación.
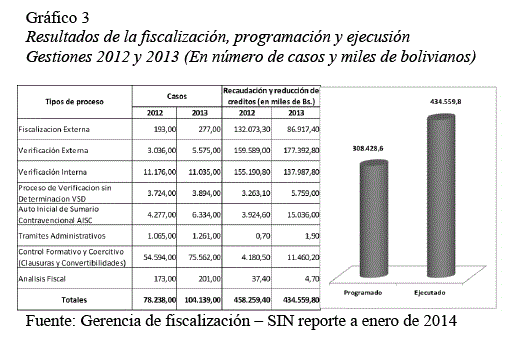
Como se puede observar la presión tributaria aumentó considerablemente y en términos de la planificación anual también se amplió la cobertura de sectores a investigar, con énfasis en el control de 17 actividades económicas con importancia fiscal. Asimismo, se superaron las metas de cumplimiento, tanto en la ejecución de casos como en los montos programados de recaudación.
El nuevo enfoque tecnológico de gestión tributaria.
Básicamente el SIN utiliza cinco enfoques, la más importante, la Innovación Tecnológica - Proyecto "Modelo de Administración del Sistema Impositivo" (MASI), que le permite evolucionar desde una administración pública funcional y tradicional hacia una organización moderna capaz de gestionar y responder a las nuevas necesidades y demandas de los usuarios, con propuestas y resultados con alto valor agregado y de manera eficiente. El MASI, tiene como base teórica y conceptual la Gestión por Procesos de Negocio, su en inglés BPM. Este cuenta con un mapa de procesos, que identifica los insumos necesarios, los macro procesos, los procesos y sus correspondientes subprocesos, los usuarios, los beneficiarios internos y externos, así como los resultados que se deben obtener. En este esquema son pilares las personas, los procesos y la tecnología, (SIN, 2013).
Los otros enfoques son: Creando Cultura Tributaria, Transparencia Institucional, Educación Tributaria e Información Oportuna, y finalmente la inversión en la Nueva infraestructura. Consideramos de importancia estos enfoques que permitieron una modernización constante y sobre todo el crecimiento en las recaudaciones producto de estos emprendimientos.
Como indica el presidente del SIN, en la gestión 2012, se desarrollaron nuevas herramientas informáticas que fueron utilizadas en determinadas áreas de la administración tributaria por los contribuyentes o ciudadanos que acceden a la Oficina Virtual del SIN, entre los principales productos implantados se encuentran los siguientes:
Presentación digital de Estados Financieros, se desarrolló el Formulario 605 v3, diseñado en plantilla tipo Excel, descargable desde la Oficina Virtual, para su llenado por el contribuyente y el sistema Facilito del Formulario 605 v4.Se implantó también el módulo para su recepción y certificación también en la Oficina Virtual, Mediante la RND 10-0010-12, de 11 de mayo de 2012, se puso en vigencia la presentación digital de Estados Financieros. Su implantación consideró la capacitación de aproximadamente 80 funcionarios del área de Fiscalización.
Módulo Informático de Digitalización, el desarrollo de este sistema consideró la digitalización de Declaraciones Juradas (DDJJ) y Boletas de Pago. Hasta diciembre de 2012 se digitalizaron 945.039y 2.854 paquetes de Boletas de Pago.
La implementación de la Oficina Virtual fue uno de los principales mecanismos que propiciaron el cumplimiento oportuno de las obligaciones de los contribuyentes.
Con esta herramienta, el contribuyente puede llenar sus Declaraciones Juradas a través del internet y enviarlas a la Administración Tributaria sin necesidad de asistir a una entidad financiera (en el caso de que no tenga pago), así como ver su estado de deudas, cálculo de deudas, certificaciones, solicitudes de dosificación y otras facilidades más que le brinda este servicio. La utilización de esta herramienta virtual, por parte de los contribuyentes, se incrementó notablemente en la gestión 2013 a 4.808.810 Formularios Virtuales y solo 2.321.590 Formularios físicos, llegando a superar el 67,4% de las Declaraciones Juradas efectuadas por este medio.
Estos positivos resultados son producto de la creciente conciencia tributaria de la población contribuyente, del nuevo modelo económico que hay en el país, del dinamismo de la economía y de las intensas labores de control y educación impulsadas por la Administración Tributaria, pero, sobre todo, del alentador proceso de cambio que vive Bolivia desde el año 2006.
Análisis de las recaudaciones alcanzadas por el SIN
Los factores que sustentaron los positivos y elevados niveles de ingresos obtenidos son, por una parte, el dinamismo económico registrado en 2013, reflejado en una tasa de crecimiento del PIB de 6,8% (la más alta de los últimos 38 años), y la efectividad de las tareas emprendidas por el SIN para generar una mayor conciencia tributaria en la población, pilar fundamental del cumplimiento voluntario, así como el incremento en las medidas de control.
Asimismo, coadyuvaron para el fortalecimiento de la recaudación tributaria la dinamización de la actividad económica interna, junto con medidas de política tributaria, que propiciaron la creación de nuevos tributos como el Impuesto al Juego (IJ), el Impuesto a la Participación en Juegos(IPJ) (Ley N° 060, 2010), el Impuesto a la Venta de Moneda Extranjera (IVME) (Ley N° 291, 2012) y la nivelación a 0,70% de la alícuota para las casas de cambio (Ley N° 396, 2013), así como la aplicación de la alícuota adicional al IUE de 12,5% para entidades financieras que presenten coeficientes de rentabilidad mayor a 13% (Ley N° 211, 2011) y la disminución del cómputo al 70% de crédito fiscal para la liquidación del IVA por compra de Gasolina Especial, Premium o Diésel Oil a las Estaciones de Servicio (LeyN° 317, 2012).
En la gestión 2013, el SIN alcanzó un nuevo hito en la historia tributaria nacional al recaudar Bs 45.839,5 millones, una cifra récord que superó en más de Bs 8.379 millones lo obtenido en la gestión 2012. La recaudación de la gestión 2013 fue 22% mayor a la alcanzada en 2012, lo que fue en sintonía con el crecimiento del 20% de las recaudaciones del mercado interno, que no incluyen los impuestos específicos sobre hidrocarburos.
Los ingresos tributarios de 2013 equivalen a cuatro veces lo recaudado en 2005 y a más de siete veces lo recaudado en 2003, lo que ilustra Gráfico 4 Evolución de las recaudaciones del SIN la importancia de las políticas emprendidas por el gobierno para impulsar el crecimiento económico, y de las acciones y mejoras emprendidas por el SIN, en términos normativos, institucionales y tecnológicos en el marco del nuevo modelo económico.
Otra muestra de este avance se observa en el hecho de que en los últimos tres años la recaudación prácticamente duplicó su valor. El crecimiento anual promedio alcanzado en el período 2010-2013 es de aproximadamente 24%, aspecto que tuvo un notorio efecto en incrementar la presión fiscal y mej orar la captación de ingresos para el Estado Plurinacional.
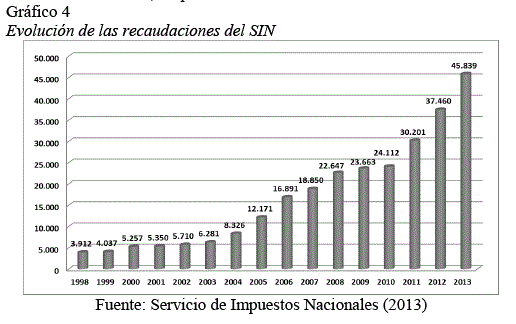
Estas mayores recaudaciones permiten que Bolivia disponga de crecientes recursos para financiar su ansiado desarrollo, avance en la lucha contra la pobreza y construya una sociedad plural más inclusiva y justa, en la que todos y todas puedan vivir bien. El SIN, está a la vanguardia tecnológica del sector público boliviano al instalar la infraestructura y la tecnología necesaria para que los contribuyentes puedan utilizar las ventajas que ofrece el internet y la telefonía móvil, para realizar trámites y declaraciones de impuestos, y así cumplir sus obligaciones tributarias con rapidez, seguridad y comodidad.
Resultados comparativos en América Latina
Durante la última década la mayoría de los países latinoamericanos experimentó un marcado crecimiento de la carga tributaria como porcentaje del PIB (especialmente a partir de 2002), junto con profundos cambios estructurales, como la consolidación del IVA, una significativa mejora de la participación de los impuestos directos (a la renta y el patrimonio) y el declive de los gravámenes sobre el comercio internacional. Entre 2000 y 2011 los ingresos fiscales totales de América Latina aumentaron del 19,6% al 23,6% del PIB, mientras que la carga tributaria (excluidos los aportes a la Seguridad Social) aumentó del 12,7% al 15,7% en América Latina (CEPAL, 2012).
En aquellos países especializados en la explotación de recursos naturales no renovables aumentó la participación de los Estados en las rentas económicas en el aporte fiscal relativo, de los sectores exportadores de estos recursos (minerales e hidrocarburos) durante el último período de auge, entre 2003 y 2010. Entre 1999-2001 y 2009-2011, como proporción del PIB, los ingresos obtenidos de la explotación de productos primarios aumentó 7,2 puntos porcentuales del PIB en Ecuador, 4,5 en Bolivia, 3 en Argentina, 2,9 en Chile, 2,2 en Colombia y 1,4 en México y Perú. Solamente en Venezuela se redujo 0,4, aunque junto con los demás exportadores de hidrocarburos continuó exhibiendo una alta dependencia fiscal de los recursos naturales no renovables al representar más del 30% de ingresos fiscales totales en estos países (Bolivia, Ecuador y México). Otros países de la región con un menor grado de dependencia fiscal de estos recursos (representando alrededor del 10% y el 20% del total de ingresos) incluyen a Chile, Colombia y Perú, además de Argentina, con ingresos fiscales obtenidos de impuestos aplicados a sus exportaciones agropecuarias. En las que Bolivia se ubica en el segundo lugar.
Conclusión
Consideramos que este artículo resume las cifras e indicadores que reflejan el trabajo ejecutivo, administrativo, normativo y técnico del Servicio de Impuestos Nacionales, confiamos, que tras la lectura, análisis y evaluación de este este documento, emerjan desde la ciudadanía, los contribuyentes y público en general, inclusive de otros países en procesos de optimización administrativa de la gestión de los tributos, los necesarios criterios reflexivos para que la actual Administración Tributaria en Bolivia pueda enmendar sus posibles yerros, supere sus limitaciones y consolide todo lo positivo que se hubiese logrado hasta ahora en beneficio de nuestro y de todos y cada uno de los bolivianos.
Revisando las estadísticas de las recaudaciones obtenidas por la administración tributaria y analizando el comportamiento de los ingresos tributarios en Bolivia, nos dimos cuenta que los incrementos en las recaudaciones no se debieron a una causa natural, tuvo que ver mucho el enfoque y las estrategias adoptadas por la administración tributaria, en especial la tecnología empleada.
La implementación de la tecnología en la administración tributaria fue un acierto importante, porque permitió la creación de una nueva cultura tributaria, facilitando el control y cumplimiento de los deberes formales que derivó a una fuerte presión tributaria que le permitieron resultados positivos en la recaudación tributaria.
Referencias
Ayala Zelada, Jorge (2012) Nociones generales del derecho financiero y tributario. Cochabamba: Editorial Kipus. [ Links ]
Barreix, Alberto; Roca, Jerónimo; Villela, Luis (2008) "Política fiscal y Equidad: Estimación de la Progresividad y Capacidad Redistributiva de los Impuestos y el Gasto Público Social en los países de la Comunidad Andina", BID-CAN. [ Links ]
Benítez Rivas, Alfredo (2009) Derecho tributario: el código tributario boliviano desde la perspectiva de diversas doctrinas jurídicas. Bolivia: Azul editores. [ Links ]
Bolivia (2012) "Código Tributario, ley 2492, Texto Ordenado al 31/12/2012", Servicio de Impuestos Nacionales. [ Links ]
Bolivia (2012) "Ley 843, Texto Ordenado al 31/12/2012", Servicio de Impuestos Nacionales. [ Links ]
SIN (2013) Memoria anual 2012. Servicio de Impuestos Nacionales, Departamento de Comunicación Social y Relaciones Públicas, La Paz - Bolivia. [ Links ]
CEPAL (2012) Informalidad y tributación en Latinoamérica: Explorando los nexos para mejorar la equidad. Serie Macroeconomía del desarrollo, N° 124. [ Links ]
García Canseco, Oscar (2011) Derecho tributario y legislación tributaria. La Paz: Editorial Temis. [ Links ]
González, Darío (2006) "Regímenes especiales de tributación para pequeños contribuyentes en América latina", Banco Interamericano de Desarrollo BID. [ Links ]
Lafuente Terceros, José (2008) Fundamentos de la tributación: los impuestos en Bolivia. Oruro: Editorial Latinas. [ Links ]
SIN, 2012. Plan Estratégico Institucional del Servicio de Impuestos Nacionales 2011 - 2015, La Paz - Bolivia. [ Links ]
OECD (2008), Perspectivas económicas de América Latina 2009, Centro de Desarrollo de la OCDE, París. [ Links ]
